
Mon Epargne Entreprise
- Évaluation
- 4,6
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
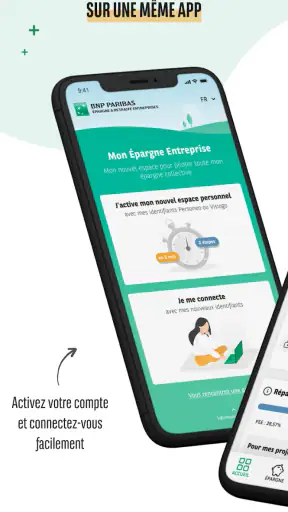
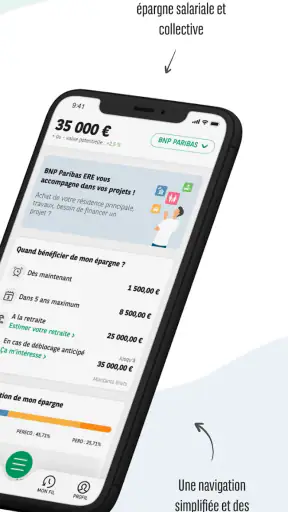
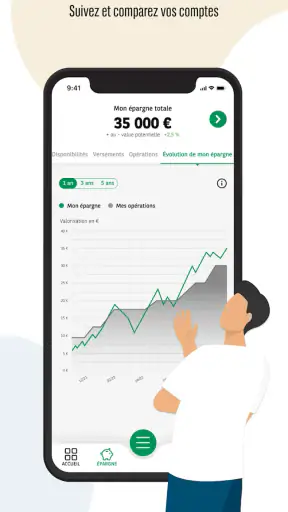
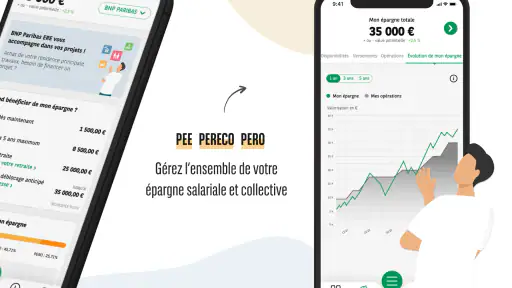
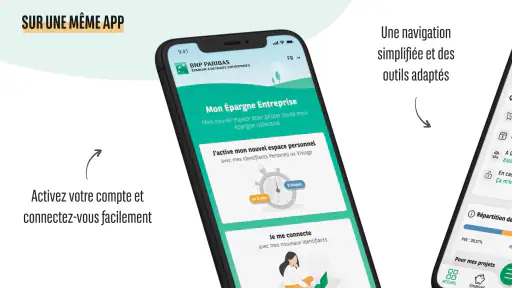
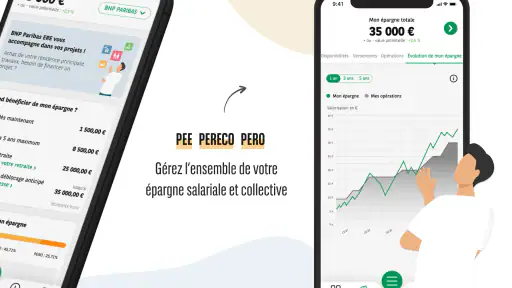
Mon Epargne Entreprise - Captures d'écran
Avantages
- Accès rapide aux informations de votre épargne salariale.
- Consultation pratique des performances et de la répartition des fonds.
- Opérations courantes réalisables directement depuis l’application.
- Notifications utiles pour suivre les mouvements et actualités du compte.
- Interface mobile conçue pour consulter son épargne à tout moment.
Inconvénients
- Certaines fonctionnalités peuvent dépendre du dispositif de votre entreprise.
- Une connexion internet est nécessaire pour actualiser les données.
- Les délais de traitement des opérations ne sont pas toujours immédiats.
- L’application peut sembler complexe lors de la première utilisation.
- Les options d’investissement restent limitées aux fonds proposés par l’employeur.
Mon Epargne Entreprise - Description
- Nom de l'application
- Mon Epargne Entreprise
- Nom du package
- net.bnpparibas.monepargneentreprise
- Développeur
- BNP PARIBAS
- Catégorie
- Finance
- Dernière mise à jour
- 27 oct. 2022
- Version
- 12.0.0
J’ai testé Mon Epargne Entreprise comme une application financière destinée à suivre et gérer son épargne salariale. Elle s’adresse surtout aux personnes qui disposent déjà d’un dispositif d’épargne proposé par leur employeur, plutôt qu’à quelqu’un qui cherche une application générale pour piloter tout son budget familial. Mon impression est assez claire : l’outil peut devenir pratique au quotidien, mais il faut bien comprendre sa place. Ce n’est pas un compte bancaire partagé, ni un tableau de dépenses domestiques, ni une solution de placement ouverte à tout le monde.
Développée par BNP PARIBAS, l’application est gratuite et classée dans la catégorie Finance. Elle affiche une moyenne de 4,6 avec environ 9 800 évaluations, ce qui donne une indication plutôt favorable de l’expérience proposée. Elle est disponible pour un public PEGI 3, avec une version actuelle 12.0.0 et une compatibilité à partir d’iOS ou d’Android 11 selon l’appareil utilisé. Elle a été publiée le 27 octobre 2022 et compte plus de 100 000 installations.
Une application pensée pour une épargne professionnelle, pas pour tout le foyer
La première chose à retenir est la frontière entre l’épargne d’entreprise et les finances du ménage. Dans mon usage, Mon Epargne Entreprise prend son sens lorsqu’on veut consulter ses dispositifs liés au travail, vérifier la situation de son épargne et garder une vision plus régulière de ses avoirs. Elle ne remplace donc pas une application bancaire classique, un outil de suivi des factures ou un gestionnaire de budget familial.
Cette distinction devient particulièrement importante lorsqu’un téléphone est utilisé par plusieurs personnes. Dans un couple, par exemple, un seul appareil peut servir à consulter les comptes courants, les abonnements et les placements. Il serait tentant de considérer cette application comme un espace financier commun. Ce n’est pas la bonne approche : elle reste centrée sur le titulaire de l’épargne d’entreprise et sur son propre accès.
Je trouve ce positionnement plutôt sain, car il évite de mélanger des informations de nature différente. L’épargne salariale dépend du parcours professionnel de la personne concernée. Les versements, les supports retenus et les opérations possibles ne correspondent pas forcément aux objectifs ou aux droits du conjoint. Pour une famille, la bonne méthode consiste donc à utiliser l’application pour la partie professionnelle de l’un, puis à conserver un outil séparé pour les dépenses et projets communs.
Dans un scénario courant, une personne reçoit une information de son entreprise concernant son épargne. Au lieu d’attendre d’être devant un ordinateur, elle ouvre l’application depuis son téléphone pour vérifier sa situation, regarder les informations disponibles et décider si elle doit approfondir le sujet. Le conjoint peut aider à réfléchir au budget du foyer, mais il ne devrait pas manipuler l’espace personnel comme s’il s’agissait d’un compte partagé.
Le meilleur usage consiste à traiter l’application comme un tableau de bord personnel de l’épargne liée au travail. Cette règle simple évite beaucoup de confusion. Elle permet aussi de discuter en couple de la stratégie globale sans supposer que chacun doit voir ou gérer directement les informations de l’autre.
Ce que l’on gagne face aux solutions habituelles
Par rapport à un relevé papier ou à une consultation occasionnelle depuis un espace web, une application mobile offre une présence plus naturelle dans les habitudes. Le téléphone est déjà utilisé pour les opérations courantes ; il devient donc plus facile de penser à vérifier son épargne professionnelle au même endroit, sans attendre une démarche administrative particulière.
Face à une application bancaire généraliste, l’avantage est la spécialisation. Une banque classique peut donner une vue très complète des comptes courants, des cartes, des crédits et parfois des placements, mais elle ne présente pas toujours l’épargne d’entreprise avec le même contexte. Ici, l’utilisateur vient pour un sujet précis. Cette concentration peut rendre la consultation plus lisible, surtout lorsqu’on ne veut pas parcourir plusieurs rubriques sans rapport.
En revanche, une application bancaire généraliste reste souvent plus adaptée pour suivre le solde disponible, les dépenses du foyer et les prélèvements. Si votre priorité est de savoir combien vous pouvez dépenser cette semaine, Mon Epargne Entreprise ne sera pas le bon outil. Il faut accepter cette spécialisation au lieu de lui demander de faire le travail d’un agrégateur financier.
Installer l’application sans brouiller les accès
La mise en place mérite un peu de méthode, surtout lorsqu’un téléphone est partagé. Je recommande d’abord d’installer l’application pour la personne dont l’épargne professionnelle est concernée, puis de vérifier que l’accès est effectué avec ses propres informations. Il vaut mieux éviter de créer une habitude où le conjoint, un parent ou un collègue ouvre la session à sa place simplement parce que le téléphone est disponible.
Cette séparation n’est pas une complication inutile. Elle protège la compréhension de chacun : le titulaire sait ce qu’il consulte, et les autres membres du foyer savent qu’ils ne regardent pas un espace commun. Même lorsque la confiance est totale dans le couple, séparer les comptes réduit le risque de prendre une décision à partir d’un mauvais profil ou de confondre l’épargne professionnelle avec l’argent immédiatement disponible.
Sur un appareil familial, je conseille également de décider dès le départ qui utilise l’application et dans quel but. Une personne peut aider à lire une information ou à comparer un projet, mais cela ne signifie pas qu’elle doit conserver l’accès au compte. Cette nuance est utile dans les foyers où plusieurs adultes partagent une tablette ou un smartphone.
Un autre point pratique concerne le changement de téléphone. Lorsque l’on passe d’un appareil à un autre, il faut considérer cette application comme un accès financier personnel, et non comme une application familiale que tout le monde peut réinstaller sans réflexion. La bonne habitude consiste à vérifier l’identité du titulaire avant toute consultation et à ne pas laisser une session ouverte sur un appareil qui circule entre plusieurs personnes.
Je préfère cette discipline à une organisation trop informelle. Dans les applications de recettes ou de listes de courses, un compte commun est souvent idéal. Pour une épargne liée à l’emploi, les limites sont différentes. La commodité d’un accès partagé ne doit pas effacer la distinction entre information personnelle et projet familial.
Coordonner les décisions sans utiliser un compte commun
L’application peut tout de même trouver sa place dans une organisation à deux. Le titulaire peut consulter sa situation, puis partager avec son conjoint les éléments utiles à une discussion : un objectif, une échéance, une décision d’épargne ou une question à poser. La coordination se fait alors autour des projets, pas par une connexion permanente de plusieurs personnes au même espace.
Cette manière de faire est particulièrement intéressante lorsque le ménage prépare un achat important ou cherche à équilibrer plusieurs priorités. L’épargne d’entreprise peut être prise en compte dans la réflexion globale, tandis que le budget courant reste suivi ailleurs. On obtient ainsi une vision plus honnête : l’argent destiné à la vie quotidienne n’est pas confondu avec une épargne professionnelle qui peut répondre à des règles et à un horizon différents.
Je conseille de noter séparément les informations utiles après la consultation, dans un espace de budget que le foyer utilise déjà. Il ne s’agit pas de recopier chaque détail, mais de distinguer clairement ce qui relève du patrimoine personnel et ce qui participe à un projet commun. Cette petite étape évite de vérifier plusieurs fois la même chose et limite les malentendus lors d’une discussion financière.
Il faut aussi éviter de transformer l’application en outil de décision automatique. Voir une situation évoluer ne suffit pas à déterminer ce qu’il faut faire. Le choix dépend du projet, de la situation professionnelle, de l’horizon d’épargne et de la capacité du ménage à supporter une immobilisation. L’application facilite la consultation ; elle ne remplace pas une réflexion adaptée au contexte.
Pour une personne seule, cette organisation peut sembler excessive. Pourtant, elle reste utile si l’on a plusieurs comptes ou si l’on veut distinguer l’épargne professionnelle des dépenses personnelles. Pour un couple, elle devient presque indispensable : chacun peut garder ses frontières tout en participant aux mêmes objectifs, comme un déménagement, une réserve de sécurité ou un projet à long terme.
Âge, confiance et usage dans la famille
La classification PEGI 3 indique un accès adapté à un public très large sur le plan de l’âge, mais cela ne transforme pas l’application en outil destiné aux enfants. Une application financière peut être techniquement accessible à un jeune utilisateur tout en restant liée aux informations personnelles d’un adulte. Je ne la considérerais donc pas comme une application à confier librement à un enfant, même dans un cadre éducatif.
Pour un adolescent qui commence à s’intéresser à l’épargne, une solution pédagogique ou un compte encadré serait généralement plus approprié. Mon Epargne Entreprise répond à une situation professionnelle précise. Son intérêt apparaît lorsque l’utilisateur possède lui-même une épargne d’entreprise à consulter, pas simplement lorsqu’il veut apprendre les bases de la gestion de l’argent.
Dans une famille, la confiance ne devrait pas être le seul critère pour décider qui utilise l’application. Il faut aussi tenir compte de la clarté des rôles. Le titulaire peut montrer une information, expliquer le fonctionnement général et discuter d’un objectif, mais il reste préférable que chaque adulte conserve ses propres accès et que les décisions soient prises à partir d’informations comprises par tous.
Cette approche est utile pour les personnes moins à l’aise avec les applications financières. Un conjoint peut accompagner la lecture d’un écran ou aider à préparer une question, sans se substituer au titulaire. C’est un bon compromis entre autonomie et entraide, surtout lorsque l’un des deux s’occupe davantage de l’organisation administrative du foyer.
Les limites à accepter avant de l’adopter
La spécialisation de Mon Epargne Entreprise est aussi sa principale limite. Si vous recherchez une vue consolidée de tous vos comptes, vous risquez de devoir continuer à utiliser une autre solution. L’application ne doit pas être choisie dans l’espoir de centraliser les dépenses, les revenus, les comptes du conjoint et les projets familiaux au même endroit.
Elle sera également moins pertinente pour une personne qui n’a pas de lien concret avec un dispositif d’épargne d’entreprise. Dans ce cas, une application bancaire ou un outil de budget offrira probablement une utilité plus immédiate. Installer une application spécialisée sans besoin régulier ne fera qu’ajouter une icône de plus et une consultation supplémentaire à votre routine.
La compatibilité minimale avec Android ou iOS 11 signifie aussi que les appareils plus anciens peuvent poser problème. Avant de prévoir un usage sur un vieux téléphone familial, je vérifierais d’abord la version du système. Ce contrôle est simple, mais il évite de découvrir trop tard que l’appareil utilisé pour les finances du foyer n’est pas adapté.
Enfin, une application financière demande de la rigueur dans la gestion du téléphone. Un appareil partagé, une session laissée ouverte ou une mauvaise identification du titulaire peuvent créer une expérience inconfortable. Ce n’est pas une raison pour écarter l’application, mais c’est une raison pour ne pas la traiter comme un service anodin de consultation.
Son prix gratuit facilite l’essai, mais la gratuité ne change pas la nature des informations consultées. Je recommande de l’adopter seulement si vous avez un usage régulier et précis : surveiller votre épargne professionnelle, préparer une décision ou garder un meilleur contact avec un dispositif lié à votre emploi. Dans le cas contraire, l’application risque de rester inutilisée.
Mon avis pour un usage individuel ou familial
Après l’avoir examinée sous l’angle de la vie quotidienne, je vois Mon Epargne Entreprise comme un outil utile à condition de respecter ses frontières. Pour le titulaire d’une épargne professionnelle, elle peut rendre le suivi plus accessible et encourager une consultation moins occasionnelle. Pour un foyer, elle doit rester une pièce du puzzle, jamais le centre de toute la gestion financière.
Je la recommande volontiers à quelqu’un qui veut mieux suivre son épargne d’entreprise depuis son téléphone et qui accepte de conserver un autre outil pour le budget commun. La note moyenne de 4,6 et le volume d’évaluations, proche de 9 800, suggèrent une réception solide auprès des utilisateurs, même si l’expérience réelle dépendra toujours du besoin précis et du contexte professionnel de chacun.
Je serais plus réservé pour une personne qui cherche une application de finances personnelles complète, un espace partagé avec son conjoint ou une solution d’apprentissage destinée à un enfant. Dans ces situations, le choix d’une application bancaire généraliste, d’un gestionnaire de budget ou d’un outil pédagogique sera plus cohérent.
Mon verdict est donc favorable, mais ciblé. Mon Epargne Entreprise remplit une fonction précise : rapprocher l’épargne professionnelle de son titulaire, sans la confondre avec les finances du ménage. Utilisée avec des accès bien séparés, une coordination claire et des attentes réalistes, elle peut devenir un réflexe pratique. Si vous cherchez plutôt à gérer toute la maison depuis un seul écran, mieux vaut choisir une solution conçue dès le départ pour cet usage.
FAQ
Qu’est-ce que Mon Epargne Entreprise et à qui s’adresse cette application ?
Mon Epargne Entreprise est une application destinée principalement aux salariés qui bénéficient d’un dispositif d’épargne salariale ou de retraite proposé par leur employeur. Elle permet généralement de consulter ses avoirs, suivre l’évolution de ses placements, visualiser les opérations effectuées et accéder aux informations liées à son compte. Les services disponibles peuvent varier selon l’entreprise et l’organisme gestionnaire.
Comment se connecter à Mon Epargne Entreprise pour la première fois ?
Pour utiliser Mon Epargne Entreprise, il faut généralement disposer de ses identifiants fournis lors de l’adhésion au dispositif d’épargne salariale. Selon votre situation, la connexion peut nécessiter une adresse e-mail, un identifiant spécifique, un mot de passe ou une validation renforcée. Si vous n’avez jamais activé votre compte, l’application propose habituellement une procédure de création ou de récupération des accès.
Quelles opérations peut-on effectuer depuis Mon Epargne Entreprise ?
L’application permet surtout de consulter le solde et le détail de son épargne, de suivre la performance des supports et de vérifier l’historique des mouvements. Selon les droits associés à votre contrat, vous pouvez également effectuer certains arbitrages, demander un versement, gérer des placements ou consulter les conditions de déblocage. Toutes les fonctionnalités ne sont toutefois pas disponibles pour chaque utilisateur.
Mon Epargne Entreprise permet-elle de demander un déblocage de l’épargne ?
Dans de nombreux cas, l’application peut donner accès à une demande de déblocage, notamment lorsqu’un événement prévu par la réglementation ou le règlement du dispositif survient. Elle peut aussi présenter les motifs éligibles, les justificatifs nécessaires et l’état d’avancement d’une demande. Avant toute validation, il est conseillé de vérifier les conditions applicables à votre plan et les éventuelles conséquences fiscales.
L’application Mon Epargne Entreprise est-elle sécurisée et que faire en cas de problème de connexion ?
L’accès à une application d’épargne nécessite normalement des mesures de sécurité comme un mot de passe personnel, une authentification renforcée ou la confirmation d’actions sensibles. Il est recommandé de ne jamais communiquer ses identifiants et d’utiliser uniquement l’application officielle. En cas de mot de passe oublié, de compte bloqué ou d’erreur technique, utilisez la procédure d’assistance intégrée ou contactez directement le gestionnaire indiqué dans vos documents.


